Tipos de interés en 2026: el BCE sube al 2,50 %, la Fed al 4,00 % y el euríbor al 3,25 %
Tras dos años de recortes, los bancos centrales han vuelto a subir. La Reserva Federal elevó el 16 de septiembre su rango al 3,75 %–4,00 % por unanimidad (12 votos a 0). El BCE subió el 10 de septiembre sus tres tipos oficiales 0,25 puntos (la facilidad de depósito quedó en el 2,50 % desde el 16 de septiembre), después de otra subida en junio. La causa común es la inflación: la eurozona marcó un 3,8 % en septiembre (estimación de Eurostat) y España un 4,9 % (IPC adelantado del INE). El euríbor a 12 meses cerró septiembre en el 3,247 %, 1,075 puntos más que hace un año, y encarece las hipotecas variables. Un repaso a cinco escalas, con cada dato enlazado a su fuente.
Escultura del euro ante la antigua sede del BCE en Fráncfort (Alemania). Foto: Yann, vía Wikimedia Commons, licencia CC BY-SA 3.0. Imagen recortada.
1. Contexto: qué es cada tipo y cómo llega a tu hipoteca
Conviene distinguir tres cosas que a menudo se mezclan. El tipo oficial es el precio al que un banco central presta dinero a los bancos: la Reserva Federal (Fed) fija un rango para los «fondos federales» y el Banco Central Europeo (BCE) tiene tres tipos, de los cuales la facilidad de depósito es el que más pesa hoy. El euríbor no lo fija nadie: es el tipo medio al que se prestan los bancos europeos entre sí, calculado a distintos plazos; el de 12 meses es el de referencia de la mayoría de hipotecas variables y lo publica cada mes el Banco de España. Y el tipo de tu hipoteca es el euríbor más un diferencial pactado con el banco (o un tipo fijo que ya no depende de él). Cuando el BCE sube, el euríbor suele moverse antes, porque los mercados descuentan las subidas que esperan; por eso en 2026 el euríbor sube desde marzo aunque el BCE solo haya movido ficha en junio y septiembre. En esta misma categoría, el informe «PIB y crecimiento» trata la otra cara de la moneda: cuánto crece la economía.
2. Mundial: la Fed vuelve a subir al 3,75 %–4,00 %
La mayor economía del mundo marca el precio del dinero en dólares, y en septiembre cambió de rumbo.
Una subida unánime después de tres recortes
El 16 de septiembre de 2026 el Comité Federal de Mercado Abierto (FOMC) subió el rango objetivo de los fondos federales en un cuarto de punto, hasta el 3,75 %–4,00 %, con 12 votos a favor y ninguno en contra, según su comunicado oficial. El texto afirma que «la inflación sigue elevada» y que la subida busca devolverla antes al objetivo del 2 %; sobre el empleo, dice que las ganancias de puestos de trabajo han seguido el ritmo de la población activa y que el desempleo ha cambiado poco. La tabla histórica de la Fed recoge el cambio con fecha del 17 de septiembre y muestra el camino anterior: tres recortes en 2025 (18 de septiembre, 30 de octubre y 11 de diciembre, hasta el 3,50 %–3,75 %) y tres en 2024 (septiembre, noviembre y diciembre, que dejaron el rango en el 4,25 %–4,50 %). Con esa serie, es la primera subida desde 2023, año en el que el rango llegó al 5,25 %–5,50 % (dato anterior a la tabla consultada).
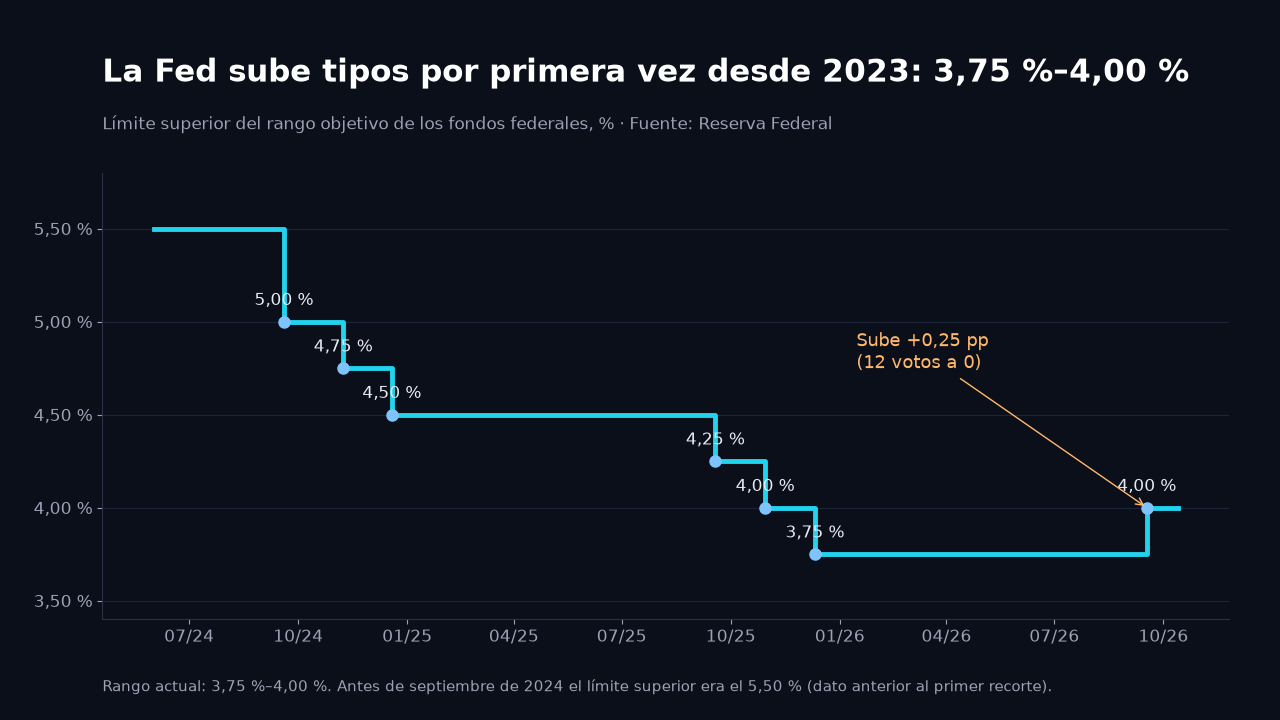
Lo que no se ha podido contrastar con el comunicado: algunas webs financieras hablan de una previsión de nueva subida antes de fin de año; este informe no la recoge porque no hay documento oficial que la sostenga. La próxima reunión del FOMC, según un calendario de terceros, es el 28 de octubre de 2026.
Fuentes: Reserva Federal — comunicado del FOMC (16/09/2026) · Reserva Federal — tabla de cambios del rango objetivo · The Right Trader — calendario FOMC 2026 (fecha de octubre, fuente no oficial).
3. Europa: el BCE, del 2,00 % al 2,50 %
El BCE bajó los tipos de forma continuada hasta junio de 2025, los mantuvo un año y en 2026 ha subido dos veces.
Dos subidas de 0,25 puntos en 2026
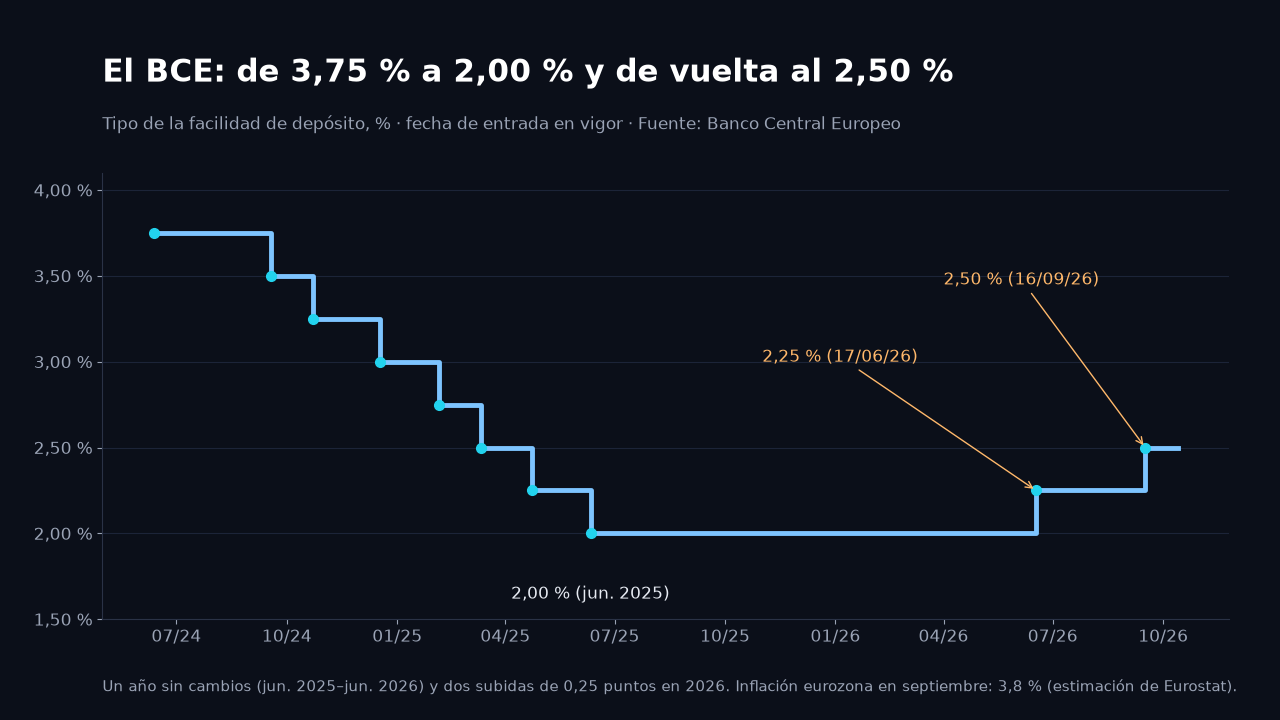
La serie oficial de tipos del BCE muestra el recorrido: la facilidad de depósito bajó del 3,75 % (junio de 2024) al 2,00 % el 11 de junio de 2025, permaneció ahí un año y subió al 2,25 % el 17 de junio de 2026 y al 2,50 % el 16 de septiembre de 2026. En esa última subida, decidida el 10 de septiembre, el tipo de las operaciones principales de financiación quedó en el 2,65 % y el de la facilidad marginal de crédito en el 2,90 %, según la nota del Banco de España que reproduce el comunicado del BCE.
Por qué: una inflación que ha vuelto
Eurostat estimó que la inflación de la eurozona fue del 3,8 % en septiembre de 2026, frente al 3,2 % de agosto, con la energía en el 18,8 % anual (14,3 % en agosto) y la inflación subyacente (sin energía, alimentos, alcohol ni tabaco) en el 2,5 %, según su avance del 2 de octubre. Por países, España marcó un 5,0 % (4,6 % en agosto) y Alemania un 3,3 % (2,9 %). El dato definitivo se publica el 16 de octubre. En su reunión de septiembre, según la prensa recogida por el buscador usado para este informe, el BCE situó sus proyecciones de inflación en el 3 % para 2026, el 2,5 % para 2027 y el 2,1 % para 2028; son cifras de prensa que no se han contrastado con el documento oficial de proyecciones, por lo que conviene tomarlas como orientativas. La siguiente reunión de política monetaria está fijada para los días 28 y 29 de octubre; los analistas consultados esperan una pausa, aunque no descartan otra subida antes de acabar el año.
Fuentes: BCE — tipos de interés oficiales · Banco de España — «El BCE sube los tipos 25 puntos básicos en septiembre» (10/09/2026) · Eurostat — avance de inflación de septiembre de 2026 (02/10/2026) · Rankia — próxima reunión del BCE (fecha y expectativas, prensa).
4. España: euríbor al 3,247 % e inflación del 4,9 %
En España el efecto llega por dos vías: el euríbor, que encarece las hipotecas variables, y una inflación que se acerca al 5 %.
El euríbor sube más de un punto en siete meses
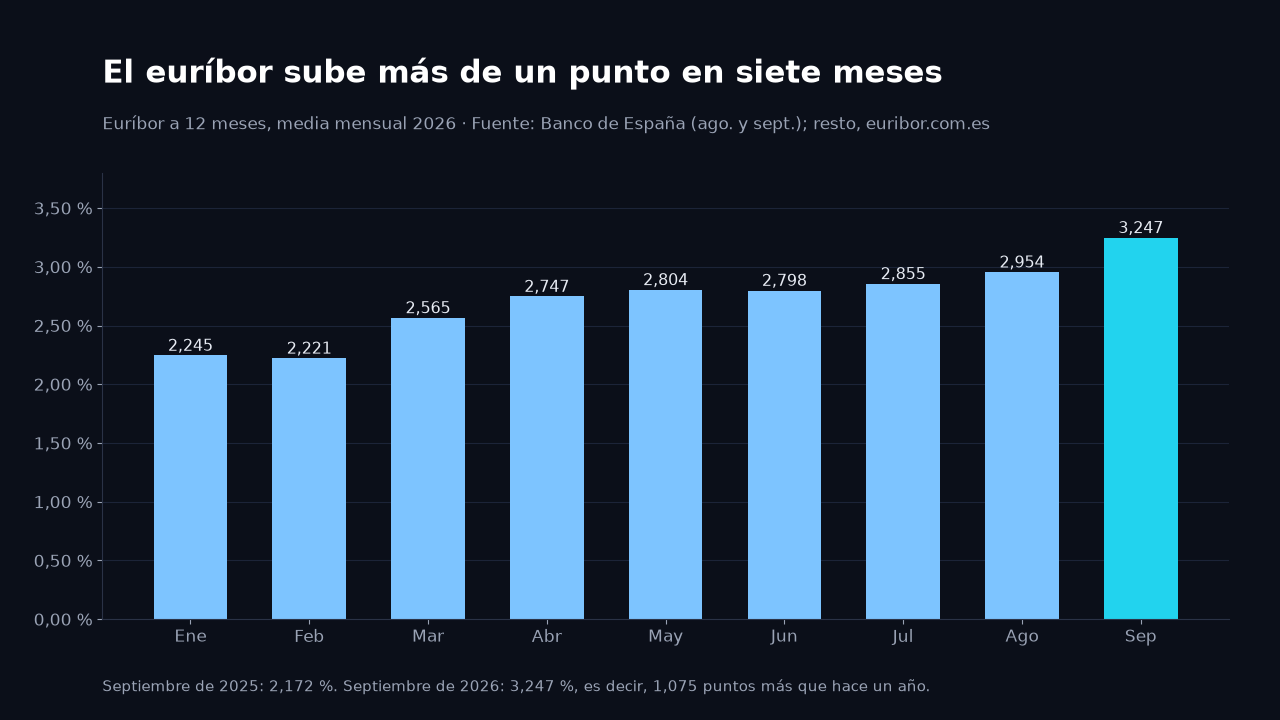
El BOE del 2 de octubre, que recoge la resolución del Banco de España, fija el euríbor a un año de septiembre de 2026 en el 3,247 %, frente al 2,954 % de agosto y al 2,172 % de septiembre de 2025 (nota del Banco de España de 2025): 1,075 puntos más que hace un año. En el mismo cuadro figuran los demás plazos de septiembre: una semana 2,289 %, un mes 2,414 %, tres meses 2,635 % y seis meses 2,922 %. Según la serie mensual de euribor.com.es, el de 12 meses estaba en el 2,221 % en febrero y ha subido todos los meses desde entonces salvo junio; la media provisional de octubre (8 días de datos) era del 3,221 %, un poco por debajo de la de septiembre.
Inflación y precio de las hipotecas nuevas
El INE estimó en su indicador adelantado que el IPC subió un 4,9 % anual en septiembre (4,3 % en agosto), con la subyacente en el 3,1 % y el IPC armonizado en el 5,0 %; los carburantes y los paquetes turísticos explican la subida. Entre las hipotecas ya constituidas, el INE contó en julio 43.372 sobre viviendas (un 3,5 % menos que un año antes), con un importe medio de 180.785 euros (+10,9 %), un plazo medio de 26 años y un tipo de interés medio del 3,01 %; el 62,3 % se hizo a tipo fijo y el 37,7 % a variable, según la nota de prensa del INE (datos provisionales). El tipo medio al inicio fue del 2,97 % en las variables y del 3,03 % en las fijas: la diferencia entre fijo y variable es hoy de apenas seis centésimas.
Fuentes: BOE — resolución del Banco de España de 1 de octubre de 2026 (tipos de referencia del mercado hipotecario) · Banco de España — euríbor de septiembre de 2025 · euribor.com.es — histórico 2026 · INE — IPC adelantado de septiembre (29/09/2026) · INE — Estadística de hipotecas, julio de 2026 (28/09/2026).
5. Catalunya: más hipotecas, y más caras
Pese a los tipos al alza, Catalunya firma más hipotecas que hace un año, mientras el conjunto de España cae.
Un julio récord desde 2010
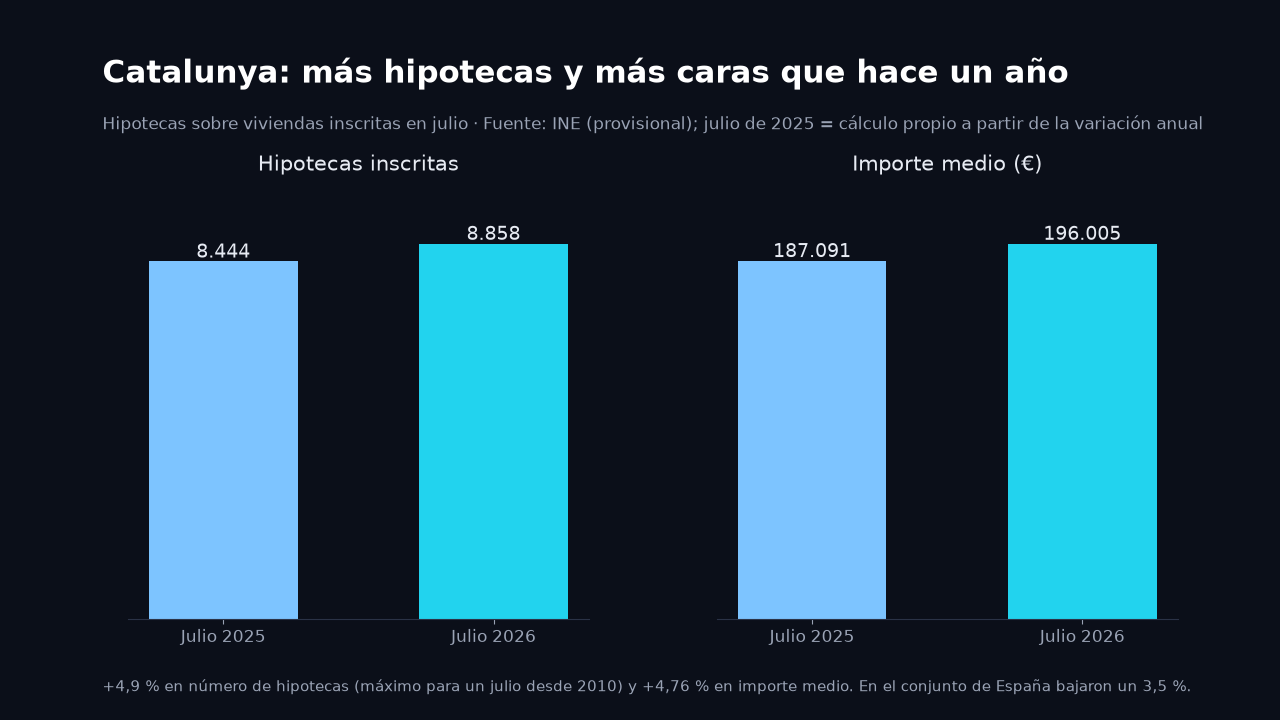
Según el INE, en Catalunya se inscribieron en julio 8.858 hipotecas sobre viviendas, un 4,9 % más que en julio de 2025; la nota del INE sitúa esa variación como intermedia entre las mayores subidas (Illes Balears, Asturias y Galicia) y las mayores bajadas (Cantabria, Aragón y La Rioja). Los diarios Ara y Via Empresa añaden que es la mejor cifra para un mes de julio desde 2010 y que el capital medio prestado fue de 196.005 euros, un 4,76 % más que un año antes (187.091 euros). La nota del INE no desglosa el tipo de interés por comunidades, así que no hay un tipo medio oficial para Catalunya en este informe.
Compraventas: un trimestre a la baja
Los datos trimestrales del Colegio de Registradores, según la prensa regional, muestran un segundo trimestre más flojo: 26.703 compraventas de vivienda en Catalunya (un 11,1 % menos que en el primer trimestre) y un precio medio de 2.995 euros por metro cuadrado, un 5 % más, más del doble de la subida media estatal (+2,4 %), según Diari de Tarragona. En el conjunto de España las compraventas fueron 167.934, un 5,7 % menos que el trimestre anterior y el dato más bajo en siete trimestres. Son cifras de medios que citan el informe de Registradores, cuyo PDF original no se ha podido leer para este informe (es una imagen sin texto).
Fuentes: INE — Estadística de hipotecas, julio de 2026 · Ara — «Las hipotecas sobre viviendas crecen un 4,9 % en Cataluña» · Via Empresa — «Las hipotecas sobre viviendas se elevan un 4,9 % en Catalunya en julio, hasta las 8.858 firmas» · Diari de Tarragona — precio de la vivienda en el segundo trimestre · Colegio de Registradores — informe 2T 2026.
6. Barcelona: la cuota de una hipoteca variable
No existe un tipo de interés oficial para la ciudad de Barcelona, así que este apartado usa dos proxies: el precio de la vivienda en la ciudad y una simulación de cuota con el euríbor real.
Una vivienda cara que sigue subiendo
Según los datos de los Registradores recogidos en la ficha del informe trimestral, el precio medio de la vivienda en la ciudad de Barcelona fue de 5.045 euros/m² en el segundo trimestre de 2026, frente a 4.922 en el primero: un 2,5 % más en un trimestre (cálculo propio). Es una cifra que no se ha podido verificar en el documento original, por la razón indicada arriba; trátese como orientativa.
Cuánto sube la cuota con el euríbor
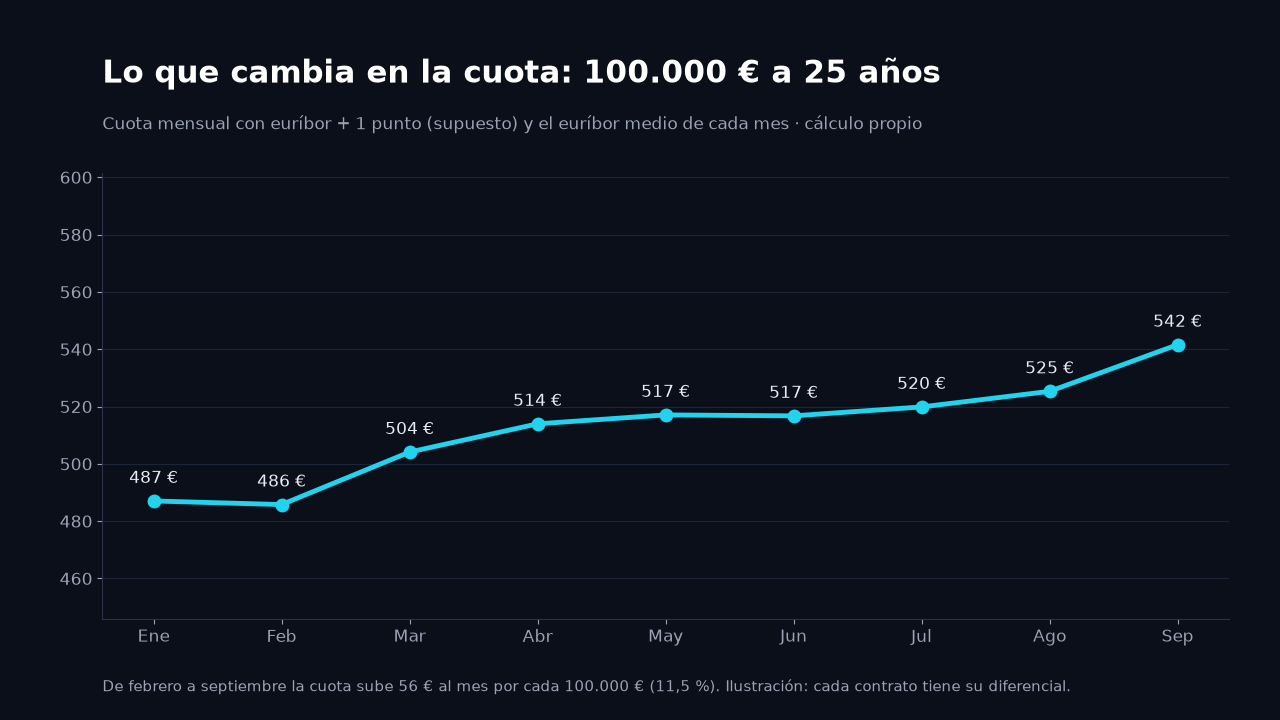
Para ver el efecto del euríbor en una hipoteca variable se ha calculado la cuota mensual de un préstamo de 100.000 euros a 25 años con un tipo igual al euríbor medio de cada mes más un diferencial supuesto de 1 punto (un valor ilustrativo; cada contrato tiene el suyo). Con el euríbor de febrero (2,221 %) la cuota sería de unos 486 euros al mes; con el de septiembre (3,247 %), de unos 542 euros: 56 euros más al mes por cada 100.000 euros prestados, un 11,5 %. Quien tenga una hipoteca de 180.000 euros (el importe medio nacional del INE en julio) pagaría, con los mismos supuestos, unos 100 euros más al mes cuando le toque revisar el tipo. La revisión suele ser anual o semestral, así que el efecto llega con retraso.
Fuentes: Colegio de Registradores — informe 2T 2026 (ficha, precios por ciudades) · BOE / Banco de España — euríbor de septiembre · euribor.com.es — histórico 2026 · INE — importe medio de las hipotecas (julio de 2026).
7. Tabla resumen y qué vigilar
| Escala | Dato | Fuente |
|---|---|---|
| Mundial | Fed: rango del 3,75 %–4,00 % desde el 17/09/2026 (subida de 0,25 puntos, 12–0), tras tres recortes en 2025 | Reserva Federal |
| Europa | BCE: facilidad de depósito 2,50 %, principal 2,65 %, marginal 2,90 % desde el 16/09/2026; eurozona 3,8 % de inflación en septiembre (estimación) | BCE / Banco de España / Eurostat |
| España | Euríbor a 12 meses 3,247 % en septiembre (+1,075 puntos interanual); IPC adelantado 4,9 %; tipo medio de las hipotecas nuevas sobre vivienda 3,01 % en julio | Banco de España / INE |
| Catalunya | 8.858 hipotecas en julio (+4,9 %), capital medio de 196.005 €; compraventas del segundo trimestre –11,1 % sobre el primero | INE / Registradores (vía prensa) |
| Barcelona | Vivienda a 5.045 €/m² (2T 2026, orientativo); +56 € al mes de cuota por cada 100.000 € entre febrero y septiembre (cálculo propio, supuestos indicados) | Registradores (vía ficha) / cálculo propio |
| Factor a vigilar | Por qué importa |
|---|---|
| Reunión del FOMC (28 de octubre, fecha de un calendario no oficial) | Dirá si la Fed sube otra vez o hace una pausa tras su primera subida desde 2023 |
| Reunión del BCE (28 y 29 de octubre) | El tipo de depósito está en el 2,50 %; los analistas esperan una pausa, pero la inflación puede forzar otra subida antes de fin de año |
| Inflación definitiva de septiembre (Eurostat, 16 de octubre; INE, octubre) | Confirma o corrige el 3,8 % de la eurozona y el 4,9 % español, que son estimaciones |
| Euríbor de octubre | La media provisional de los ocho primeros días era del 3,221 %: si se mantiene, las revisiones de noviembre serán similares a las de octubre |
| Hipotecas y compraventas de agosto (INE) | Mostrarán si el encarecimiento del crédito empieza a frenar la firma de hipotecas en Catalunya |
8. Nota metodológica
Cómo se ha elaborado este informe
Este documento recorre los tipos de interés en cinco escalas geográficas concéntricas: mundial, Europa, España, Catalunya y Barcelona. Cada cifra relevante enlaza directamente a su fuente; se ha dado prioridad a las notas oficiales (Reserva Federal, BCE, Banco de España, BOE, INE, Eurostat) y se indica cuándo un dato procede de prensa que cita a una fuente que no se ha podido abrir.
Limitaciones que conviene tener presentes. (1) Las proyecciones de inflación del BCE y la fecha de la próxima reunión de la Fed proceden de prensa y de un calendario de terceros, no de documentos oficiales. (2) La media de euríbor de enero a julio procede de euribor.com.es; las de agosto y septiembre, del Banco de España y del BOE. (3) La inflación de la eurozona de septiembre y la de España son estimaciones preliminares y pueden cambiar en la publicación definitiva. (4) Las cifras de Catalunya de capital medio y la comparación con 2025 proceden de prensa que cita al INE; la de julio de 2025 es un cálculo propio. (5) Los datos de compraventas y precios de los Registradores proceden de la prensa y de una ficha cuyo PDF original no se ha podido leer. (6) La cuota hipotecaria es una simulación con supuestos (100.000 euros, 25 años, diferencial de 1 punto, cuota constante) y no refleja ninguna oferta ni contrato real. (7) No existe tipo de interés oficial por ciudad ni por comunidad autónoma: para Barcelona se usan proxies. En los temas con carga política, el informe se limita a hechos documentados, para que cada lector forme su propia opinión.
Es, sobre todo, un documento fechado: una fotografía a 13 de octubre de 2026. Los tipos y el euríbor cambian; conviene comprobar si hay una actualización más reciente antes de citar estas cifras. No constituye asesoramiento financiero de ningún tipo.
9. Fuentes citadas
Mundial: Reserva Federal
- Reserva Federal — comunicado del FOMC (16/09/2026)
- Reserva Federal — tabla de cambios del rango objetivo de los fondos federales
- The Right Trader — calendario FOMC 2026 (no oficial)
Europa: BCE e inflación
- Banco Central Europeo — tipos de interés oficiales
- Banco de España — «El BCE sube los tipos 25 puntos básicos en septiembre» (10/09/2026)
- Eurostat — avance de la inflación de la zona euro, septiembre de 2026 (02/10/2026)
- Rankia — próxima reunión del BCE
España: euríbor, inflación e hipotecas
- BOE — resolución de 1 de octubre de 2026 del Banco de España (tipos de referencia del mercado hipotecario)
- Banco de España — euríbor a un año de septiembre de 2025
- euribor.com.es — histórico mensual 2026
- INE — indicador adelantado del IPC, septiembre de 2026 (29/09/2026)
- INE — Estadística de hipotecas, julio de 2026 (28/09/2026)