Minerales críticos: China domina el refino, Europa depende de ella para el 98 % de los imanes y España mueve 414 millones en minería
Cobre, litio, níquel, cobalto y tierras raras son la base de baterías, redes eléctricas e imanes, y su suministro está muy concentrado. Según la Agencia Internacional de la Energía (IEA), el primer país refinador controla de media el 72 % del refino (sin contar tierras raras), frente al 70 % de 2023, y China ha pasado de cerca del 15 % a cerca del 50 % de la fundición mundial de cobre. En Europa, el Servicio de Estudios del Parlamento Europeo sitúa en el 98 % la dependencia de China en imanes de tierras raras. España aprobó en marzo de 2026 un plan de acción con 414 millones de euros de inversión pública, y Catalunya solo tiene indicios de 5 de los 34 elementos críticos de la UE, con exploración todavía preliminar. Barcelona no tiene indicador propio: este informe usa el tráfico de vehículos eléctricos e híbridos del puerto como termómetro de la demanda de baterías. Un repaso a cinco escalas, con cada dato enlazado a su fuente.
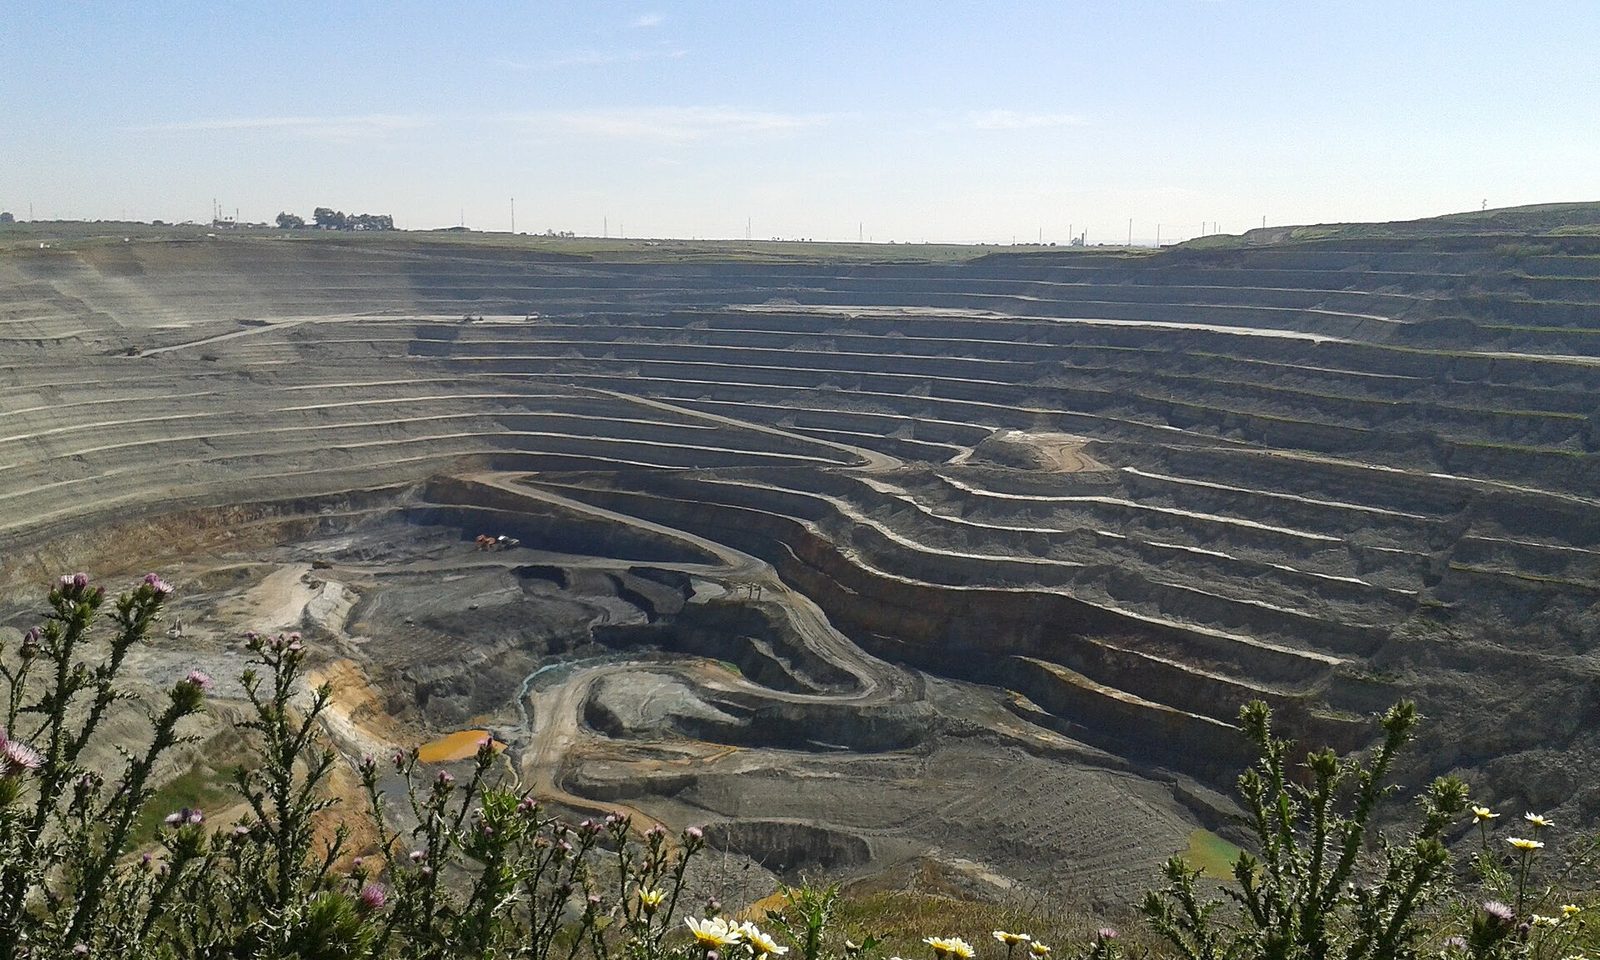
Mina de cobre de Las Cruces, en Gerena (Sevilla), uno de los siete proyectos españoles declarados estratégicos por la Comisión Europea en 2025. Foto: Pablo Ruíz Velasco, vía Wikimedia Commons, licencia CC BY 2.0. Imagen de archivo, sin fecha exacta: no refleja el estado actual de la mina.
1. Contexto: qué es un mineral «crítico»
«Crítico» no significa raro: significa importante para la economía y con un suministro concentrado en pocos países, de modo que una restricción puede dejar sin materia prima a industrias enteras.
La Unión Europea mantiene una lista de materias primas críticas y estratégicas, regulada por el Reglamento (UE) 2024/1252 (Ley de Materias Primas Críticas). Para 2030 fija cuatro metas por cada material estratégico: extraer en la UE el 10 % del consumo anual, procesar el 40 %, reciclar el 25 % y no depender en más de un 65 % de un solo país tercero, según la reseña de prensa que cita el reglamento. Este informe se centra en cinco grupos: cobre (cables y redes), litio, níquel y cobalto (baterías) y tierras raras (imanes de motores y turbinas). Cada uno tiene una geografía distinta: el cobalto es sobre todo congoleño, el litio se reparte entre Australia, China y Sudamérica y las tierras raras son sobre todo chinas.
2. Mundial: el primer país refina el 72 % y China fabrica el 94 % de los imanes
El problema no está tanto en la mina como en el refino: el primer país de cada cadena concentra una parte creciente del suministro, y las restricciones a la exportación se han multiplicado.
El refino, más concentrado que hace dos años
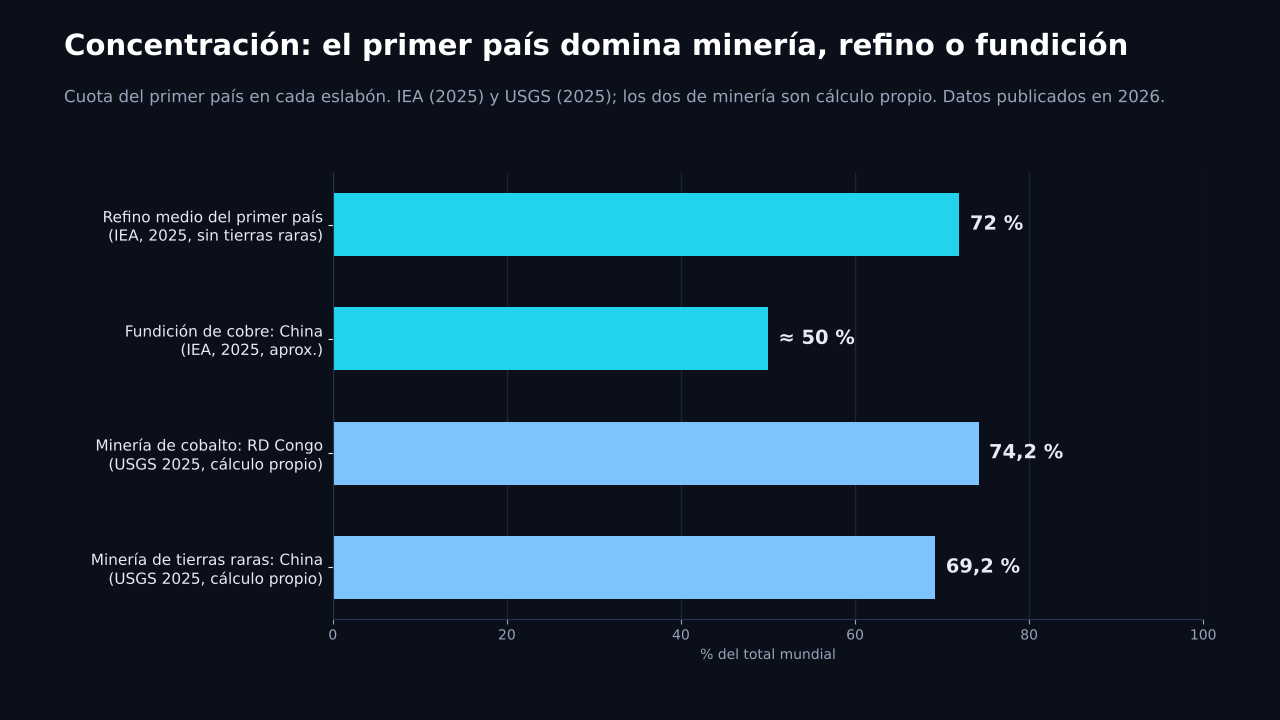
Según el resumen ejecutivo del Global Critical Minerals Outlook 2026 de la IEA, la cuota media del primer país refinador (sin contar tierras raras) fue del 72 % en 2025, frente al 70 % en 2023. En níquel, Indonesia es el principal refinador y casi todo el crecimiento del suministro refinado de los dos últimos años viene de ese líder; en el cobre, China pasó de cerca del 15 % a cerca del 50 % de la capacidad mundial de fundición entre 2005 y 2025 y explica más del 90 % del crecimiento desde 2005. Las tierras raras son la única excepción, con una ligera reducción de la concentración gracias a nuevos proyectos en Estados Unidos y a más producción en Malasia. La página consultada no da una cuota numérica de refino para el litio ni para el cobalto.
Qué produce cada país: cobalto, litio y tierras raras
El USGS estima la producción minera mundial de cobalto en 2025 en 310.000 toneladas, de las que 230.000 (74 %, cálculo propio) corresponden a RD Congo y 44.000 a Indonesia. En tierras raras, la producción minera mundial estimada es de 390.000 toneladas de óxidos: 270.000 en China (69 %, cálculo propio), 51.000 en EE. UU., 29.000 en Australia y 22.000 en Birmania, según el USGS; China reúne además unos 44 millones de toneladas de los más de 85 millones de reservas mundiales. En litio, el USGS sitúa la producción minera de 2025 en 92.000 toneladas en Australia, 62.000 en China, 56.000 en Chile, 28.000 en Zimbabue y 23.000 en Argentina, con 37 millones de toneladas de reservas mundiales. La ficha consultada no permitió extraer el total mundial de litio, así que no se calcula una cuota.
Los datos de la IEA citados por prensa (año 2024) añaden la fabricación: China extrajo el 60 % de las tierras raras destinadas a imanes, refinó el 91 % y fabricó el 94 % de los imanes sinterizados.
Restricciones a la exportación, inversión y precios
La IEA recoge que China limita desde abril de 2025 la exportación de siete tierras raras pesadas; en octubre de 2025 amplió los controles (también a la cadena de baterías: cátodos, precursores, ánodos de grafito y equipos), pero esa ampliación está suspendida hasta noviembre de 2026. Otros países también limitan: RD Congo con una cuota de exportación de cobalto, Zimbabue con el litio y Mozambique con el grafito; China restringió además el ácido sulfúrico en mayo de 2026. En paralelo, la inversión total en minerales críticos cayó un 9 % en 2025, la de metales para baterías más de un 20 % (litio, cerca de un 40 %), mientras el gasto en cobre subió un 8 %. Los precios reflejan la tensión: el cobalto subió cerca de un 130 %, el litio más que se duplicó y el cobre marcó máximos históricos. La IEA proyecta para 2035 un déficit de cobre del 25 % y un déficit persistente de litio.
Fuentes: IEA — Global Critical Minerals Outlook 2026, resumen ejecutivo · USGS — cobalto · USGS — tierras raras · USGS — litio (Mineral Commodity Summaries 2026).
3. Europa: el 98 % de los imanes viene de China
Europa importa casi todas sus tierras raras y sus imanes, recicla menos del 1 % y se ha fijado metas para 2030 que, según los analistas citados por la prensa, difícilmente cumplirá a tiempo.
Una dependencia casi total
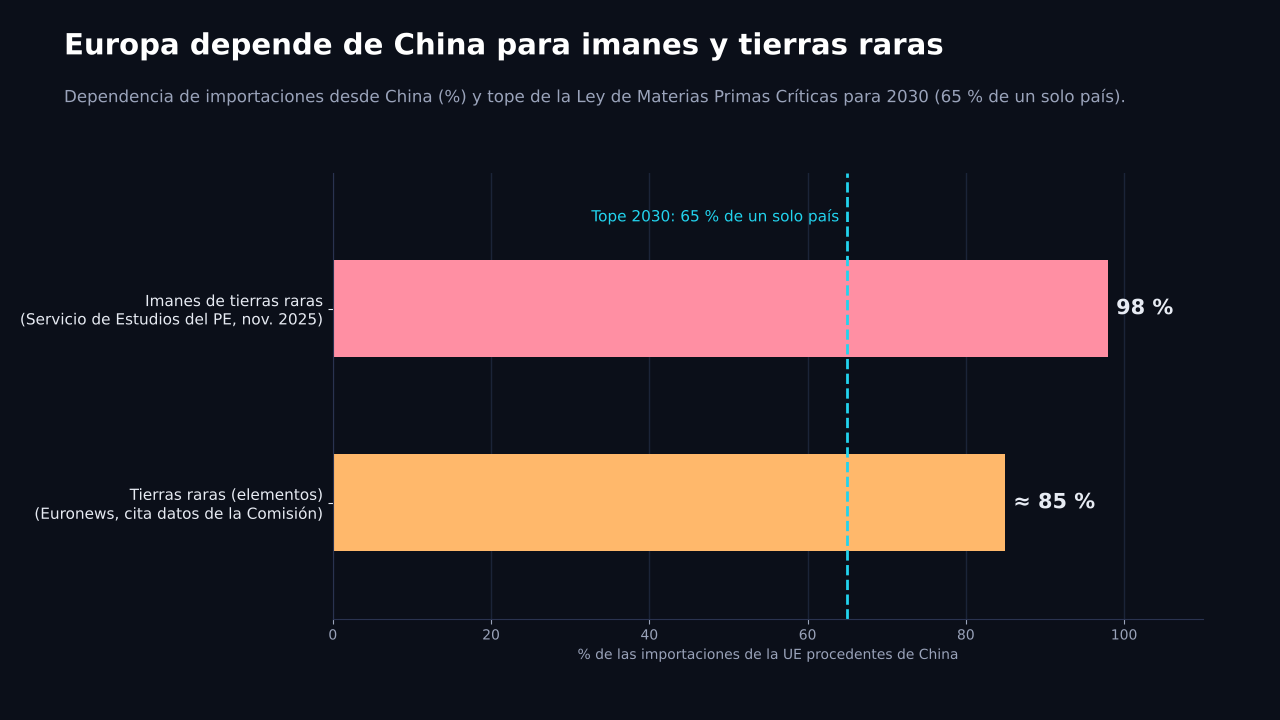
Según Euronews, que cita datos de la Comisión Europea de 2024, la UE importa cerca del 95 % de sus tierras raras y recicla menos del 1 %; China suministra alrededor del 98 % de sus imanes de tierras raras y de en torno al 85 % de los elementos (la formulación del artículo es aproximada). El mismo 98 % de los imanes lo atribuye Crónica del Henares (8 de noviembre de 2026) al Servicio de Estudios del Parlamento Europeo, en una nota del 24 de noviembre de 2025.
La respuesta europea: reglamento, plan RESourceEU y reciclaje
El Reglamento (UE) 2024/1252 fija las metas de 2030 (10 % de extracción, 40 % de procesado, 25 % de reciclaje y tope del 65 % por país tercero). En diciembre de 2025 la Comisión presentó el plan RESourceEU (COM(2025) 945), con unos 3.000 millones de euros para proyectos, compras conjuntas y reservas, y un límite a la exportación de chatarra y residuos de imanes; la Comisión estima la demanda europea de imanes en 20.000 toneladas al año y que el reciclaje podría cubrir hasta el 20 %, con materia prima suficiente. Entre los proyectos europeos de investigación, MAGELLAN (coordinado por Orano, 7,58 millones de euros) ya ha logrado imanes con un 25 % de material reciclado, y MagNEO (coordinado por SINTEF, 7,79 millones) trabaja en imanes impresos en 3D sin tierras raras; ambos con socios españoles (Tecnalia, Lomartov, AIMEN y Ceit). Según Euronews, Europa seguirá probablemente dependiendo de importaciones después de 2030, y proyectos como el de LKAB en Suecia podrían cubrir en torno al 20 % de la demanda de la UE a finales de la década, aunque los permisos retrasan la mayor parte de la producción a los años treinta.
Fuentes: Euronews — «¿Está Europa perdiendo la carrera por conseguir materiales de tierras raras?» (27/01/2026) · Crónica del Henares — imanes, reciclaje y MAGELLAN/MagNEO (08/11/2026) · Reglamento (UE) 2024/1252 (citado por las fuentes anteriores).
4. España: 414 millones de euros y siete proyectos declarados estratégicos
España intenta relanzar su minería con un plan público de 414 millones de euros y siete proyectos que la Comisión Europea declaró estratégicos en 2025, pero la exploración y los permisos son procesos de años.
El I Plan de Acción de materias primas minerales
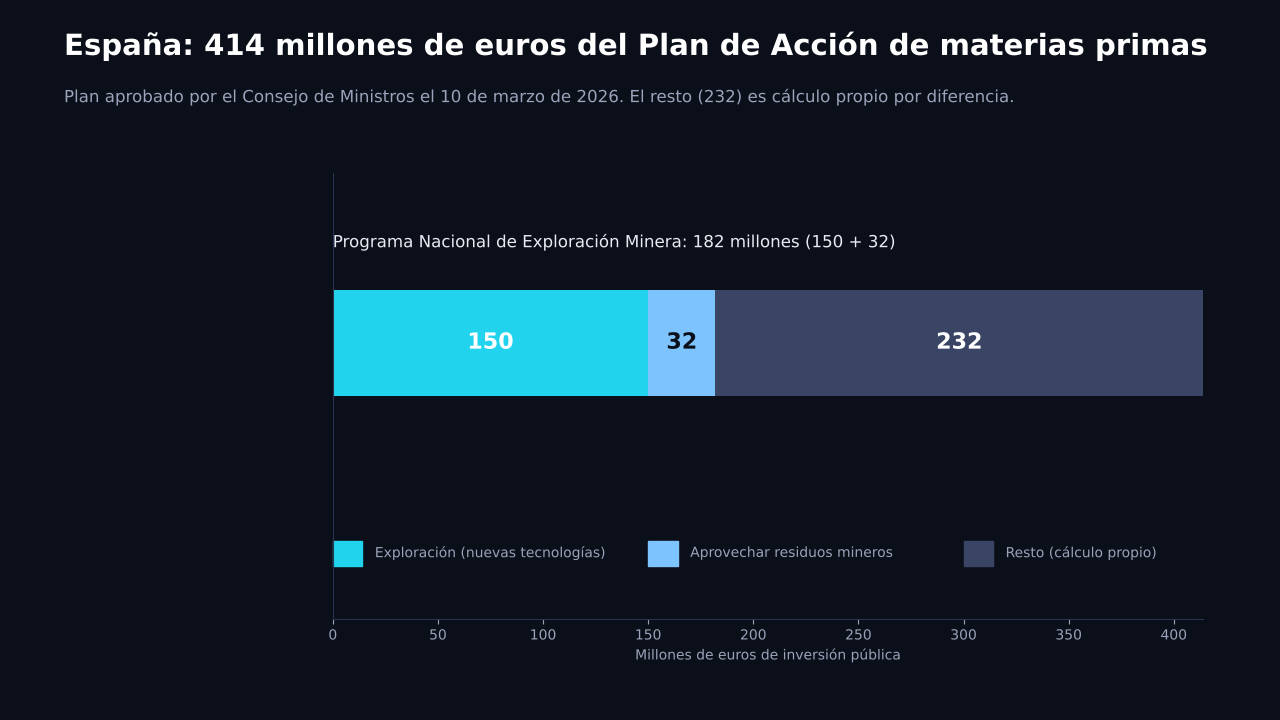
El Consejo de Ministros aprobó el 10 de marzo de 2026, a propuesta del Ministerio para la Transición Ecológica (MITECO), el I Plan de Acción para la gestión sostenible de las materias primas minerales, con 414 millones de euros de inversión pública y 34 medidas, ocho de ellas prioritarias. Sus ejes son la autonomía estratégica, el fomento de la industria, la circularidad y la gestión sostenible. Incluye el Programa Nacional de Exploración Minera, con 182 millones: 150 millones para exploración con nuevas tecnologías y 32 millones para aprovechar residuos mineros. El plan también pretende mejorar el conocimiento de los recursos de litio, níquel, cobalto y tierras raras.
Siete proyectos españoles, estratégicos para Bruselas
En marzo de 2025 la Comisión Europea declaró estratégicos siete proyectos españoles, según Energías Renovables: la mina de litio de Doade (Galicia), el proyecto de litio de Las Navas (Extremadura), P6 Metals (wolframio, Extremadura), El Moto (wolframio, Castilla-La Mancha), Cobre Las Cruces (cobre, Andalucía), Aguablanca (cobalto, cobre y níquel, Extremadura) y CirCular (reciclaje minero de cobre, níquel y metales del grupo del platino, Andalucía). La declaración de «estratégico» facilita la financiación y agiliza los permisos, pero no garantiza que el proyecto llegue a producir. El artículo consultado no identifica a los promotores, y no se ha comprobado el estado de cada proyecto a noviembre de 2026.
Fuentes: MITECO — I Plan de Acción (10/03/2026) · Energías Renovables — siete proyectos españoles estratégicos (25/03/2025), prensa.
5. Catalunya: indicios de 5 de los 34 elementos críticos, aún sin mina
Catalunya tiene tradición minera pero hoy solo hay indicios, no reservas evaluadas: la exploración está en fase preliminar y un geólogo del IGME avisa de que el proceso puede durar al menos diez años.
Qué hay, según el IGME y el MITECO
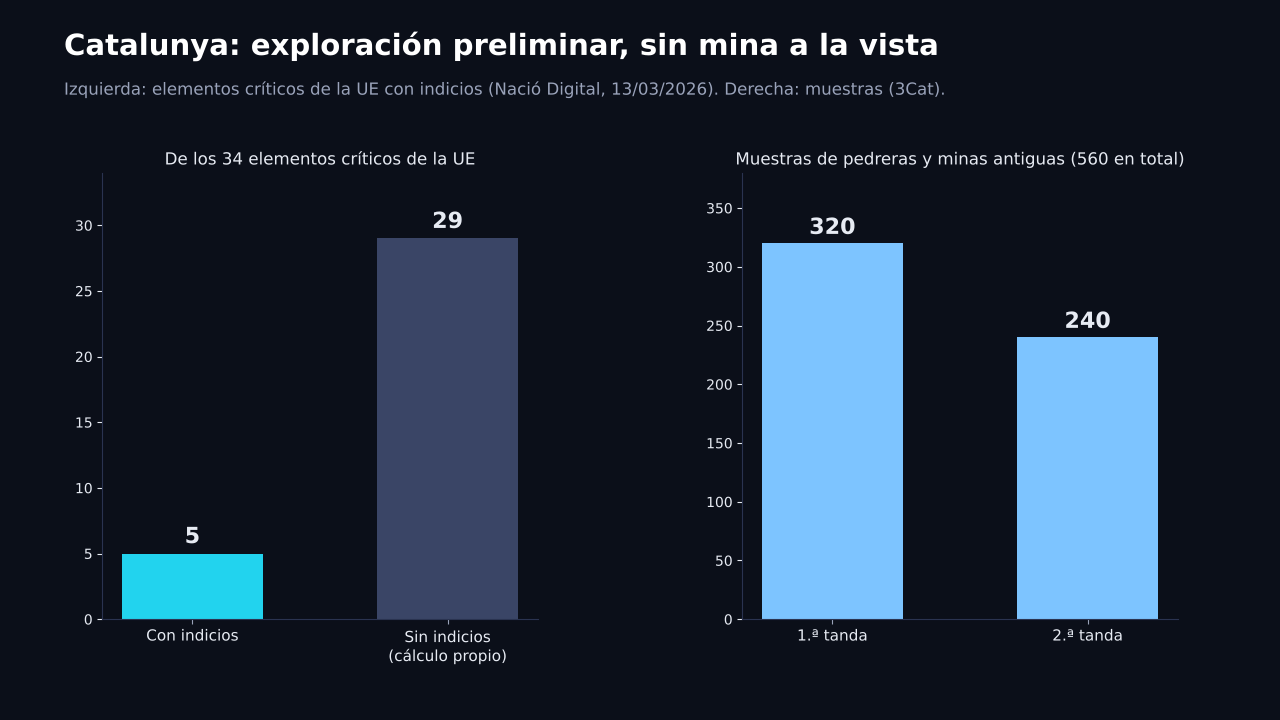
Según Nació Digital (13 de marzo de 2026), que recoge el informe del Instituto Geológico y Minero de España (IGME) para el nuevo programa de exploración del MITECO, Catalunya tiene indicios de reservas de 5 de los 34 elementos considerados críticos por la UE. En el Pirineo, la mineralización principal es de plomo y zinc, con fluorita, barita, cobre, estaño y wolframio (este último, posiblemente en el lado leridano del Pallars, donde una empresa lo estudia); en la zona axial aparecen hierro y manganeso; en las cadenas costeras destacan la fluorita y la barita, con indicios de níquel y grafito, y se citan indicios de cobalto en el Pirineo. La geóloga del IGME Ester Boixareu advierte de que el proceso puede durar «al menos diez años» y de que, de cada mil indicios, uno acaba en mina.
Una campaña de muestreo hasta 2027
La Direcció General de Mines de la Generalitat impulsa desde 2022 y hasta 2027 una búsqueda de tierras raras y otros minerales críticos en canteras y minas antiguas, según 3Cat. Se han hecho dos tandas de muestreo, con 320 y 240 muestras (560 en total), analizadas en un laboratorio de Canadá. En Bellmunt del Priorat, antigua mina de plomo, se han detectado cobalto y níquel; también se miran la Vall d'Aran, la cuenca del Segre, el delta del Ebro y el Cap de Creus. El propio artículo subraya que todo está en fase preliminar y que las zonas citadas son hipótesis sin confirmar. Por su parte, el Institut Cartogràfic i Geològic de Catalunya (ICGC) trabaja, dentro de su contrato-programa 2023-2026, en una recopilación de información geológica existente por contextos (Cordillera Litoral Catalana, Pirineo Axial y Prepirineo con la cuenca del Ebro), sin trabajo de campo, sin muestreo y sin evaluar recursos ni reservas.
Un detalle de cifras: 3Cat habla de «más de 40» materiales críticos en la UE y Nació Digital de 34 elementos; ninguna de las dos páginas explica la diferencia (puede deberse a qué lista se cuenta), y este informe usa el 34 de Nació Digital, que es el dato sobre el que se calcula la proporción con indicios.
Fuentes: Nació Digital — «Wolframi, coure o manganès: l'Estat es fixa en Catalunya pels minerals crítics» (13/03/2026), prensa · 3Cat — «Catalunya busca terres rares en pedreres i antigues mines», prensa · ICGC — contextos favorables a las materias primas críticas.
6. Barcelona: un puerto que mueve coches eléctricos, no minerales
No se ha localizado ningún indicador de minerales críticos específico de la ciudad; el dato más cercano es la demanda que se ve en el puerto, donde los vehículos eléctricos e híbridos crecen con fuerza.
Un termómetro de la demanda de baterías
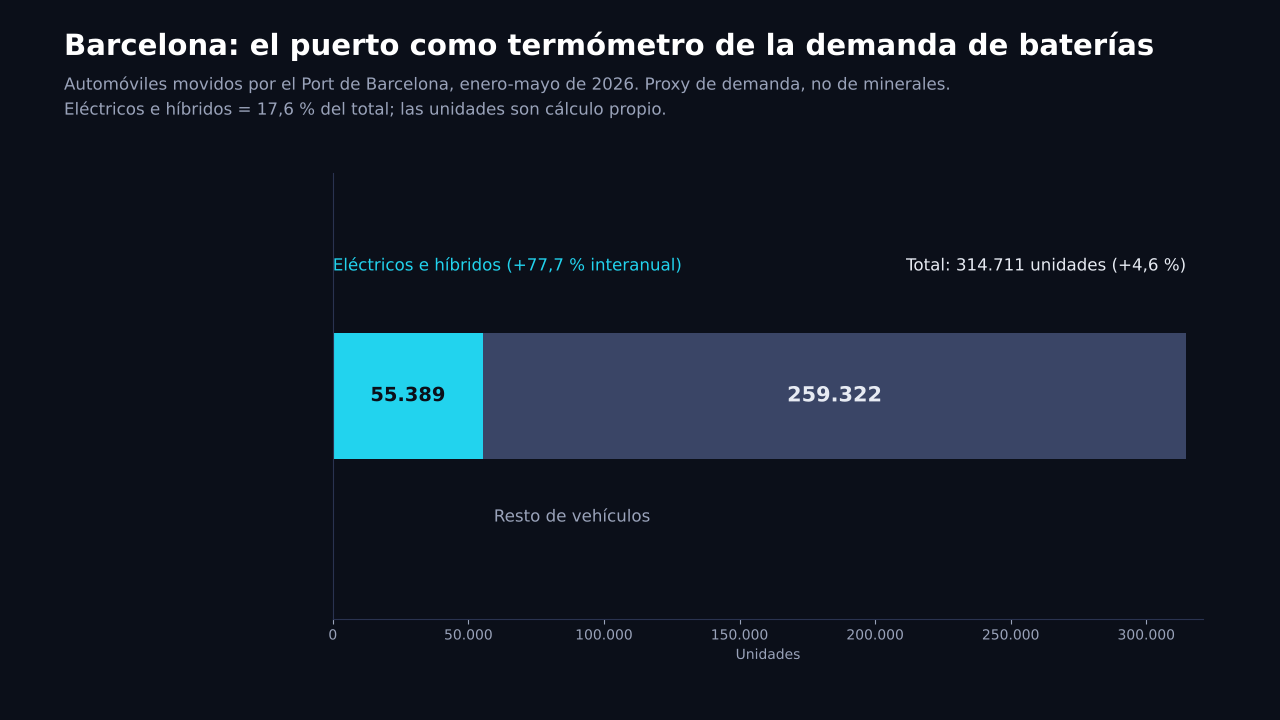
Según la nota de prensa del Port de Barcelona del 17 de junio de 2026, entre enero y mayo el puerto movió más de 30 millones de toneladas (+4,4 %) y 314.711 automóviles (+4,6 %). Los eléctricos e híbridos supusieron el 17,6 % de ese total —unas 55.400 unidades, cálculo propio— y crecieron un 77,7 %. Es un proxy de demanda de baterías (litio, níquel, cobalto), no una medida de los minerales que pasan por la ciudad: la nota no ofrece datos de metales, productos siderúrgicos ni baterías.
Más allá de ese dato, no se ha encontrado ninguna cifra de reciclaje de baterías, de empleo ni de inversión en minerales críticos específica de Barcelona, ni oficial ni privada. El artículo de 3Cat sí indica que el ICGC encargó a la Universitat de Barcelona un estudio sobre las cordilleras costeras, pero no da cifras.
Fuente: Port de Barcelona — nota de prensa del tráfico de mayo y acumulado enero-mayo de 2026 (17/06/2026).
7. Tabla resumen y qué vigilar
| Escala | Dato | Fuente |
|---|---|---|
| Mundial | El primer país refina de media el 72 % (2025); China, cerca del 50 % de la fundición de cobre; RD Congo, 74 % del cobalto minero y China, 69 % de las tierras raras mineras (cálculos propios); China fabrica el 94 % de los imanes sinterizados | IEA (2026); USGS (2026); IEA vía prensa |
| Europa | 98 % de los imanes de tierras raras desde China; ~95 % de importación de tierras raras y < 1 % de reciclaje; plan RESourceEU de ~3.000 millones de euros | Servicio de Estudios del PE y Comisión, vía prensa |
| España | I Plan de Acción: 414 millones de euros, 34 medidas; exploración minera 182 millones; siete proyectos declarados estratégicos por la UE en 2025 | MITECO (10/03/2026); Energías Renovables (25/03/2025) |
| Catalunya | Indicios de 5 de los 34 elementos críticos; 560 muestras analizadas (2022-2027); sin reservas evaluadas | Nació Digital (13/03/2026); 3Cat; ICGC |
| Barcelona | Sin indicador de minerales. Proxy: 314.711 vehículos movidos por el puerto (ene-may 2026), 17,6 % eléctricos o híbridos (+77,7 %) | Port de Barcelona (17/06/2026) |
| Factor a vigilar | Por qué importa |
|---|---|
| Fin de la suspensión de los controles chinos (noviembre de 2026) | La IEA indica que la ampliación de octubre de 2025 está suspendida hasta noviembre de 2026; si se reactiva, afectaría a tierras raras y a la cadena de baterías |
| Cobre y níquel en el USGS | No se han consultado las fichas de cobre y níquel; conviene completar la escala mundial con ellas |
| Documentos originales de la UE | Las cifras de dependencia vienen de prensa que cita a la Comisión y al Parlamento Europeo; conviene contrastarlas con los originales |
| Estado de los siete proyectos españoles | La declaración de estratégico (2025) no implica producción; falta comprobar el estado de permisos a noviembre de 2026 |
| Resultados del muestreo catalán (hasta 2027) | Pueden confirmar o descartar los indicios de cobalto, níquel y wolframio |
| Próximo Mineral Commodity Summaries del USGS (enero de 2027) | Actualizará producción y reservas de 2026 |
8. Nota metodológica
Cómo se ha elaborado este informe
Este documento recorre los minerales críticos en cinco escalas geográficas concéntricas: mundial, Europa, España, Catalunya y Barcelona. Cada cifra relevante enlaza directamente a su fuente; se ha dado prioridad a organismos oficiales y técnicos (IEA, USGS, MITECO, Port de Barcelona) y se indica cuándo un dato procede de prensa.
Limitaciones que conviene tener presentes. (1) La página de la IEA consultada es el resumen ejecutivo: no indica la fecha exacta de publicación ni da cuotas de refino de litio y cobalto. (2) Las cifras del USGS se han leído a partir de las tablas de las fichas de cada mineral; las cuotas de RD Congo (74 %) y de China (69 %) son cálculo propio dividiendo la producción del país entre el total mundial, y no se ha calculado cuota de litio por no disponer del total mundial. No se han consultado las fichas de cobre ni de níquel. (3) Las cifras de dependencia de la UE (98 % de imanes, ~85 % de elementos, ~95 % de importación, < 1 % de reciclaje) proceden de Euronews y de Crónica del Henares, que citan a la Comisión Europea, al Servicio de Estudios del Parlamento Europeo y a la IEA; no se han abierto los documentos originales ni el texto del reglamento, y la cifra del ~85 % aparece formulada de forma aproximada. (4) Los siete proyectos españoles proceden de un artículo de prensa de marzo de 2025 que no identifica promotores, y no se ha comprobado su estado actual. (5) Los 232 millones del plan español distintos del programa de exploración son cálculo propio por diferencia. (6) Los datos de Catalunya son preliminares: la página de 3Cat no indica su fecha de publicación, hay una discrepancia sin explicar entre «más de 40» y 34 materiales críticos, y el ICGC aclara que sus documentos no evalúan recursos. (7) Barcelona no tiene indicador de minerales: el dato de vehículos eléctricos e híbridos es un proxy de demanda, y las 55.389 unidades son cálculo propio a partir del 17,6 % publicado. (8) En los temas con carga geopolítica, como las restricciones chinas, el informe se limita a hechos documentados y a las cifras de cada fuente, para que cada lector forme su propia opinión.
Es, sobre todo, un documento fechado: una fotografía a 12 de noviembre de 2026. Conviene comprobar si hay una actualización más reciente antes de citar estas cifras.
9. Fuentes citadas
Mundial: IEA y USGS
- IEA — Global Critical Minerals Outlook 2026, resumen ejecutivo
- IEA — nota de prensa sobre concentración del suministro, restricciones a la exportación e inversión (no consultada en detalle)
- USGS — Mineral Commodity Summaries 2026: cobalto
- USGS — Mineral Commodity Summaries 2026: tierras raras
- USGS — Mineral Commodity Summaries 2026: litio
Europa
- Euronews — «¿Está Europa perdiendo la carrera por conseguir materiales de tierras raras?» (27/01/2026)
- Crónica del Henares — imanes de tierras raras, reciclaje y proyectos MAGELLAN y MagNEO (08/11/2026)
- EUR-Lex — Reglamento (UE) 2024/1252 de Materias Primas Críticas (citado, no abierto)
España
- MITECO — el Gobierno aprueba el I Plan de Acción para la gestión sostenible de las materias primas minerales (10/03/2026)
- Energías Renovables — Bruselas apoyará siete proyectos españoles (25/03/2025)
Catalunya
- Nació Digital — «Wolframi, coure o manganès: l'Estat es fixa en Catalunya pels minerals crítics» (13/03/2026)
- 3Cat — «Catalunya busca terres rares en pedreres i antigues mines»
- ICGC — contextos favorables a la presencia de materias primas críticas en Catalunya